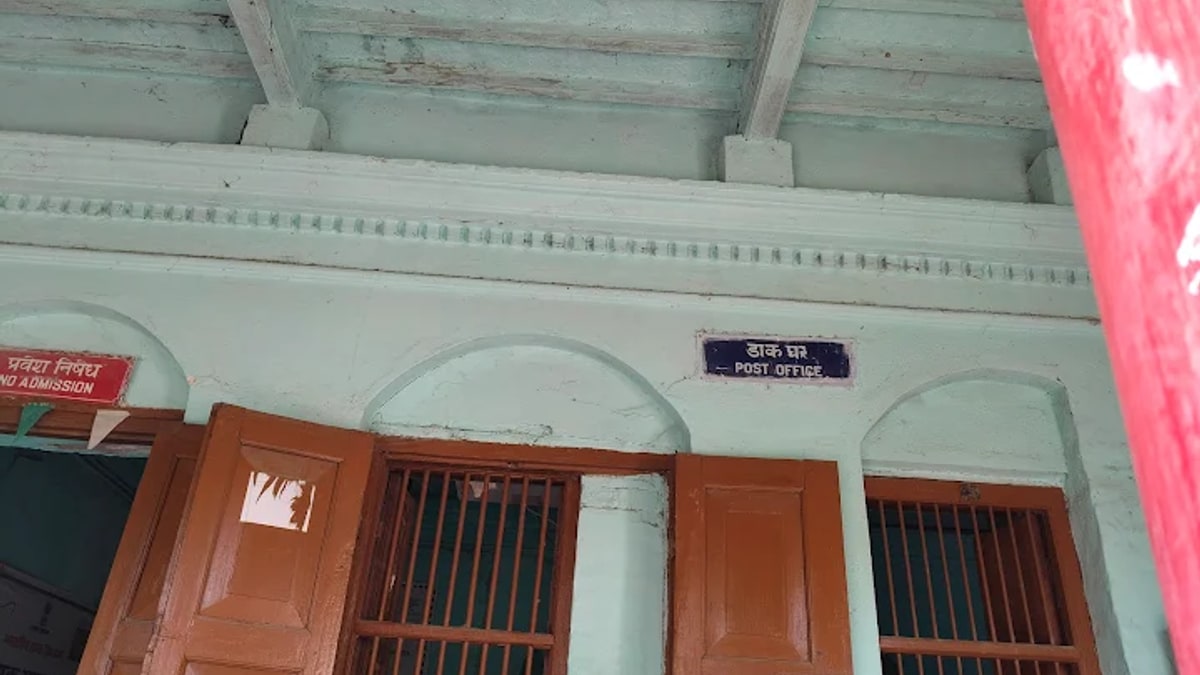
पोस्ट ऑफिस की सुरक्षित निवेश योजनाएं और मौजूदा ब्याज दरें
देशभर के उन करोड़ों नागरिकों के लिए राहत भरी खबर है, जो बिना किसी वित्तीय जोखिम के अपनी गाढ़ी कमाई को सुरक्षित रखना चाहते हैं और साथ ही नियमित आमदनी की उम्मीद रखते हैं। केंद्र सरकार ने वित्त वर्ष की आगामी तिमाही के लिए छोटी बचत योजनाओं यानी स्मॉल सेविंग्स स्कीम्स की ब्याज दरों में किसी प्रकार का फेरबदल नहीं किया है। इसका मतलब साफ है कि निवेशकों को पहले की तरह ही आकर्षक रिटर्न मिलता रहेगा। शेयर बाजार के उतार-चढ़ाव और अनिश्चितता भरे माहौल से दूर सरकारी योजनाओं में निवेश करना हमेशा से भारतीय मध्यम वर्ग और बुजुर्गों की पहली पसंद रहा है। इसी कड़ी में इंडिया पोस्ट द्वारा संचालित विभिन्न योजनाएं इन दिनों खासा चर्चा में हैं।
यदि आप भी अपनी जमा पूंजी पर बिना किसी जोखिम के हर महीने एक निश्चित रिटर्न हासिल करना चाहते हैं, तो नेशनल सेविंग्स मंथली इनकम अकाउंट यानी एमआईएस (MIS) आपके लिए एक बेहतरीन विकल्प साबित हो सकता है। इस योजना की सबसे बड़ी खूबी यह है कि इसमें आपका मूलधन पूरी तरह सुरक्षित रहता है और सरकार द्वारा तय किए गए नियमों के अनुसार हर महीने आपके खाते में ब्याज की राशि ट्रांसफर कर दी जाती है। वित्तीय विशेषज्ञों का मानना है कि खासकर सेवानिवृत्त कर्मचारियों और वरिष्ठ नागरिकों के लिए यह योजना किसी वरदान से कम नहीं है, क्योंकि उन्हें अपनी दैनिक जरूरतों के लिए किसी अन्य स्रोत पर निर्भर नहीं रहना पड़ता।
संबंधित खबरें

मुंबई में कॉकरोच जनता पार्टी के प्रदर्शन पर सियासी पारा हाई: अभिजीत दीपके के खिलाफ सड़कों पर उतरे युवा, लगाए तीखे नारे

बिग बॉस 20 से बाहर हुईं मनोज तिवारी की बेटी रीति, सलमान की फटकार के बाद काजी तौकीर के गले लग छलके आंसू
साजिद नाडियाडवाला के बेटे सुफियान का दिखा 'सलमान खान' जैसा स्वैग, तस्वीरें देख फैंस के उड़े होश
सिलिकॉन वैली में महिलाओं की गुप्त स्प्रेडशीट: निवेशकों और टेक दिग्गजों के काले सच का पर्दाफाश
सुपरनोवा सोसायटी में दहला देने वाला हादसा: 43वीं मंजिल से कूदा युवक, सामने आया खौफनाक वीडियो
मुश्ताक खान की प्रार्थना सभा से भगाए गए राजपाल यादव? वायरल वीडियो और बेइज्जती के दावों का सामने आया सच

(वीडियो) मुख्य निर्वाचन आयुक्त ज्ञानेश कुमार के खिलाफ जंतर-मंतर पर प्रस्तावित प्रदर्शन से पहले दिल्ली में सुरक्षा बढ़ाई गई

(वीडियो) मुख्य निर्वाचन आयुक्त ज्ञानेश कुमार के खिलाफ जंतर-मंतर पर प्रस्तावित प्रदर्शन से पहले दिल्ली में बढ़ी सुरक्षा
मंथली इनकम स्कीम क्या है और कैसे काम करती है यह योजना?
पोस्ट ऑफिस मंथली इनकम अकाउंट भारत सरकार की एक बेहद लोकप्रिय छोटी बचत योजना है, जिसे एक तरह का टर्म डिपॉजिट भी कहा जा सकता है। इस स्कीम के तहत निवेशकों को एकमुश्त पैसा जमा करना होता है, जिस पर सरकार तयशुदा दर से सालाना ब्याज देती है। इस मिलने वाले सालाना ब्याज को बारह बराबर हिस्सों में बांटकर हर महीने निवेशक के खाते में जमा कर दिया जाता है। यदि निवेशक इस मासिक मिलने वाली राशि को खर्च नहीं करता है, तो वह रकम पोस्ट ऑफिस के साधारण बचत खाते में सुरक्षित पड़ी रहती है, हालांकि उस पर अलग से कोई अतिरिक्त ब्याज नहीं मिलता है। भुगतान का यह नियम पूरी तरह से मूलधन पर आधारित होता है।
इस योजना की समय सीमा यानी मैच्योरिटी पीरियड पूरे 5 साल का होता है। यानी आपको पांच साल तक अपने निवेश को बनाए रखना होता है। अगर कोई खाताधारक मैच्योरिटी पूरी होने के बाद भी अपना खाता बंद नहीं करवाता है, तो सरकारी नियमों के अनुसार उस राशि पर साधारण बचत खाते की दरों के हिसाब से ब्याज मिलता रहता है। इस पूरी प्रक्रिया में निवेशकों को किसी भी प्रकार के बाजार जोखिम का सामना नहीं करना पड़ता है, क्योंकि यह पूरी तरह से सरकारी गारंटी के अंतर्गत आती है।
9 लाख और 15 लाख रुपये के निवेश पर कितनी होगी मासिक कमाई?
अब सवाल यह उठता है कि इस योजना में अधिकतम कितना पैसा लगाया जा सकता है और उससे कितनी कमाई हो सकती है। इंडिया पोस्ट के आधिकारिक दिशा-निर्देशों के अनुसार, इस स्कीम के तहत कोई भी व्यक्ति अपने सिंगल अकाउंट में अधिकतम 9 लाख रुपये का निवेश कर सकता है। वहीं, अगर कोई निवेशक अपने परिवार के किसी अन्य सदस्य के साथ मिलकर जॉइंट अकाउंट खोलता है, तो इस निवेश की सीमा को बढ़ाकर 15 लाख रुपये तक कर दिया जाता है। निवेश की यह सीमा व्यक्तिगत और पारिवारिक दोनों स्तरों पर काफी मददगार साबित होती है।
आइए इसे एक उदाहरण के जरिए समझते हैं। यदि आप अपने सिंगल अकाउंट के तहत इस योजना में पूरे 9 लाख रुपये का निवेश करते हैं, तो मौजूदा 7.4 प्रतिशत की सालाना ब्याज दर के हिसाब से आपको एक साल में कुल 66,600 रुपये का ब्याज मिलेगा। इस प्रकार, यदि इसे बारह महीनों में विभाजित किया जाए, तो हर महीने लगभग 5,550 रुपये की कमाई आसानी से हो जाएगी। इसके विपरीत, यदि आप जॉइंट अकाउंट के जरिए अधिकतम 15 लाख रुपये का निवेश करते हैं, तो आपको सालाना 1,11,000 रुपये का ब्याज मिलेगा। इस राशि को बारह महीनों में बांटने पर हर महीने पूरे 9,250 रुपये की निश्चित आय प्राप्त होगी।
किसान विकास पत्र के नियम और समय से पहले पैसे निकालने की शर्तें
पोस्ट ऑफिस की अन्य लोकप्रिय योजनाओं में किसान विकास पत्र (KVP) का नाम भी प्रमुखता से लिया जाता है। इस स्कीम में निवेश करने वाले लोगों को यह पता होना बेहद जरूरी है कि इसमें पैसा कब और कैसे निकाला जा सकता है। वर्तमान नियमों के अनुसार, किसान विकास पत्र की अवधि 115 महीने यानी 9 साल और 7 महीने की होती है, जिसमें तय ब्याज दर के हिसाब से निवेश की गई रकम मैच्योरिटी पर दोगुनी हो जाती है। इस स्कीम में कम से कम 1,000 रुपये का निवेश किया जा सकता है, जबकि अधिकतम निवेश की कोई सीमा तय नहीं की गई है। निवेश करने के लिए आधार कार्ड अनिवार्य है और एक निश्चित सीमा से अधिक राशि होने पर पैन कार्ड तथा आय का प्रमाण भी देना पड़ सकता है।
विशेषज्ञों का कहना है कि किसान विकास पत्र को निवेशक अपनी इच्छा से जब चाहे तब बंद नहीं करवा सकता है। इसके प्रीमैच्योर क्लोजर यानी समय से पहले बंद करने के लिए कुछ बेहद कड़े और सीमित नियम बनाए गए हैं। खाताधारक की मृत्यु होने की स्थिति में, या जॉइंट अकाउंट में सभी खाताधारकों के निधन पर इसे बंद किया जा सकता है। इसके अलावा, अदालत के आदेश पर या किसी वित्तीय संस्था के पास गिरवी रखने पर ही इसे समय से पहले भुनाने की अनुमति मिलती है। यदि खाता खुलने के ढाई साल यानी 30 महीने बाद इसे बंद किया जाता है, तो मूलधन के साथ तय नियमों के अनुसार ब्याज का भुगतान किया जाता है। इसके अलावा, इस पत्र को किसी बैंक या हाउसिंग फाइनेंस कंपनी के पास गिरवी रखकर सुरक्षित लोन भी प्राप्त किया जा सकता है।
निष्कर्ष: सुरक्षित भविष्य के लिए सरकारी योजनाओं में निवेश की समझदारी
आज के समय में जब वित्तीय बाजार में अनिश्चितता का माहौल लगातार बना हुआ है, तब पोस्ट ऑफिस की मंथली इनकम स्कीम और किसान विकास पत्र जैसी योजनाएं आम आदमी को एक मजबूत वित्तीय सुरक्षा कवच प्रदान करती हैं। इन योजनाओं में न केवल आपका मूलधन पूरी तरह सुरक्षित रहता है, बल्कि रिटर्न की भी सौ फीसदी गारंटी मिलती है। यदि आप भी अपनी मेहनत की कमाई को बिना किसी खतरे के बढ़ाना चाहते हैं और नियमित मासिक आय का जरिया तलाश रहे हैं, तो नजदीकी डाकघर में जाकर इन योजनाओं की पूरी जानकारी प्राप्त कर सकते हैं और अपनी वित्तीय योजना को एक नई दिशा दे सकते हैं।
"छोटी बचत योजनाएं देश के मध्यम वर्ग और बुजुर्गों को आर्थिक रूप से स्वतंत्र बनाने में महत्वपूर्ण भूमिका निभाती हैं। इसमें मिलने वाली सरकारी गारंटी निवेशकों का अटूट विश्वास जीतती है।" — वरिष्ठ वित्तीय विश्लेषक


