

कर्ज न चुकाने पर रिकवरी एजेंटों की मनमानी पर लगेगा ब्रेक
आधुनिक समय में लोन लेना और समय पर उसकी किस्तें चुकाना आम जीवन का हिस्सा बन चुका है। वाहन खरीदने से लेकर घर बनाने और पढ़ाई के लिए लोग आसानी से बैंकों और वित्तीय संस्थानों से कर्ज ले लेते हैं। हालांकि, कई बार आर्थिक स्थिति बिगड़ जाने या नौकरी छूट जाने की वजह से लोग समय पर ईएमआई यानी मासिक किस्त का भुगतान नहीं कर पाते हैं। ऐसी स्थिति में बैंकों के रिकवरी एजेंट अक्सर अपनी हदें पार कर जाते हैं और कर्जदारों पर मानसिक व शारीरिक दबाव बनाना शुरू कर देते हैं। इस तरह की घटनाओं पर लगाम लगाने के लिए देश के केंद्रीय बैंक ने बेहद सख्त कदम उठाए हैं।
हाल के दिनों में देश के कई हिस्सों से ऐसी खबरें सामने आई हैं जहां लोन की वसूली के नाम पर अमानवीय बर्ताव किया गया। किसी को जबरन उठाकर ले जाने के मामले सामने आए तो किसी बुजुर्ग को एजेंटों की धमकियों के कारण जान गंवानी पड़ी। इन गंभीर मामलों ने वित्तीय संस्थानों की वसूली प्रक्रियाओं पर बड़ा सवालिया निशान खड़ा कर दिया है। इसी पृष्ठभूमि को ध्यान में रखते हुए भारतीय रिजर्व बैंक ने कर्ज वसूली के नियमों में आमूल-चूल बदलाव किए हैं, ताकि आम नागरिकों को प्रताड़ना से बचाया जा सके।
संबंधित खबरें

यूपीआई ट्रांजैक्शन पर बड़ा अपडेट: क्या आम लोगों की जेब पर पड़ेगा असर, जानिए सरकार का नया नियम
बैंक कर्मियों का फूटा गुस्सा: लंबित मांगों को लेकर सड़कों पर उतरे कर्मचारी, पांच दिवसीय बैंकिंग समेत इन मुद्दों पर आर-पार की लड़ाई

सावधान! बैंक खातों पर मंडरा रहा है बड़ा खतरा: बिना अनुमति करोड़ों रुपये का गबन, जांच में खुला बड़ा फर्जीवाड़ा

सावधान! बैंक ग्राहकों के लिए बड़ी खबर: लगातार तीन दिन की हड़ताल से पहले इस दिन खुलेंगे बैंक, तुरंत नोट करें तारीख
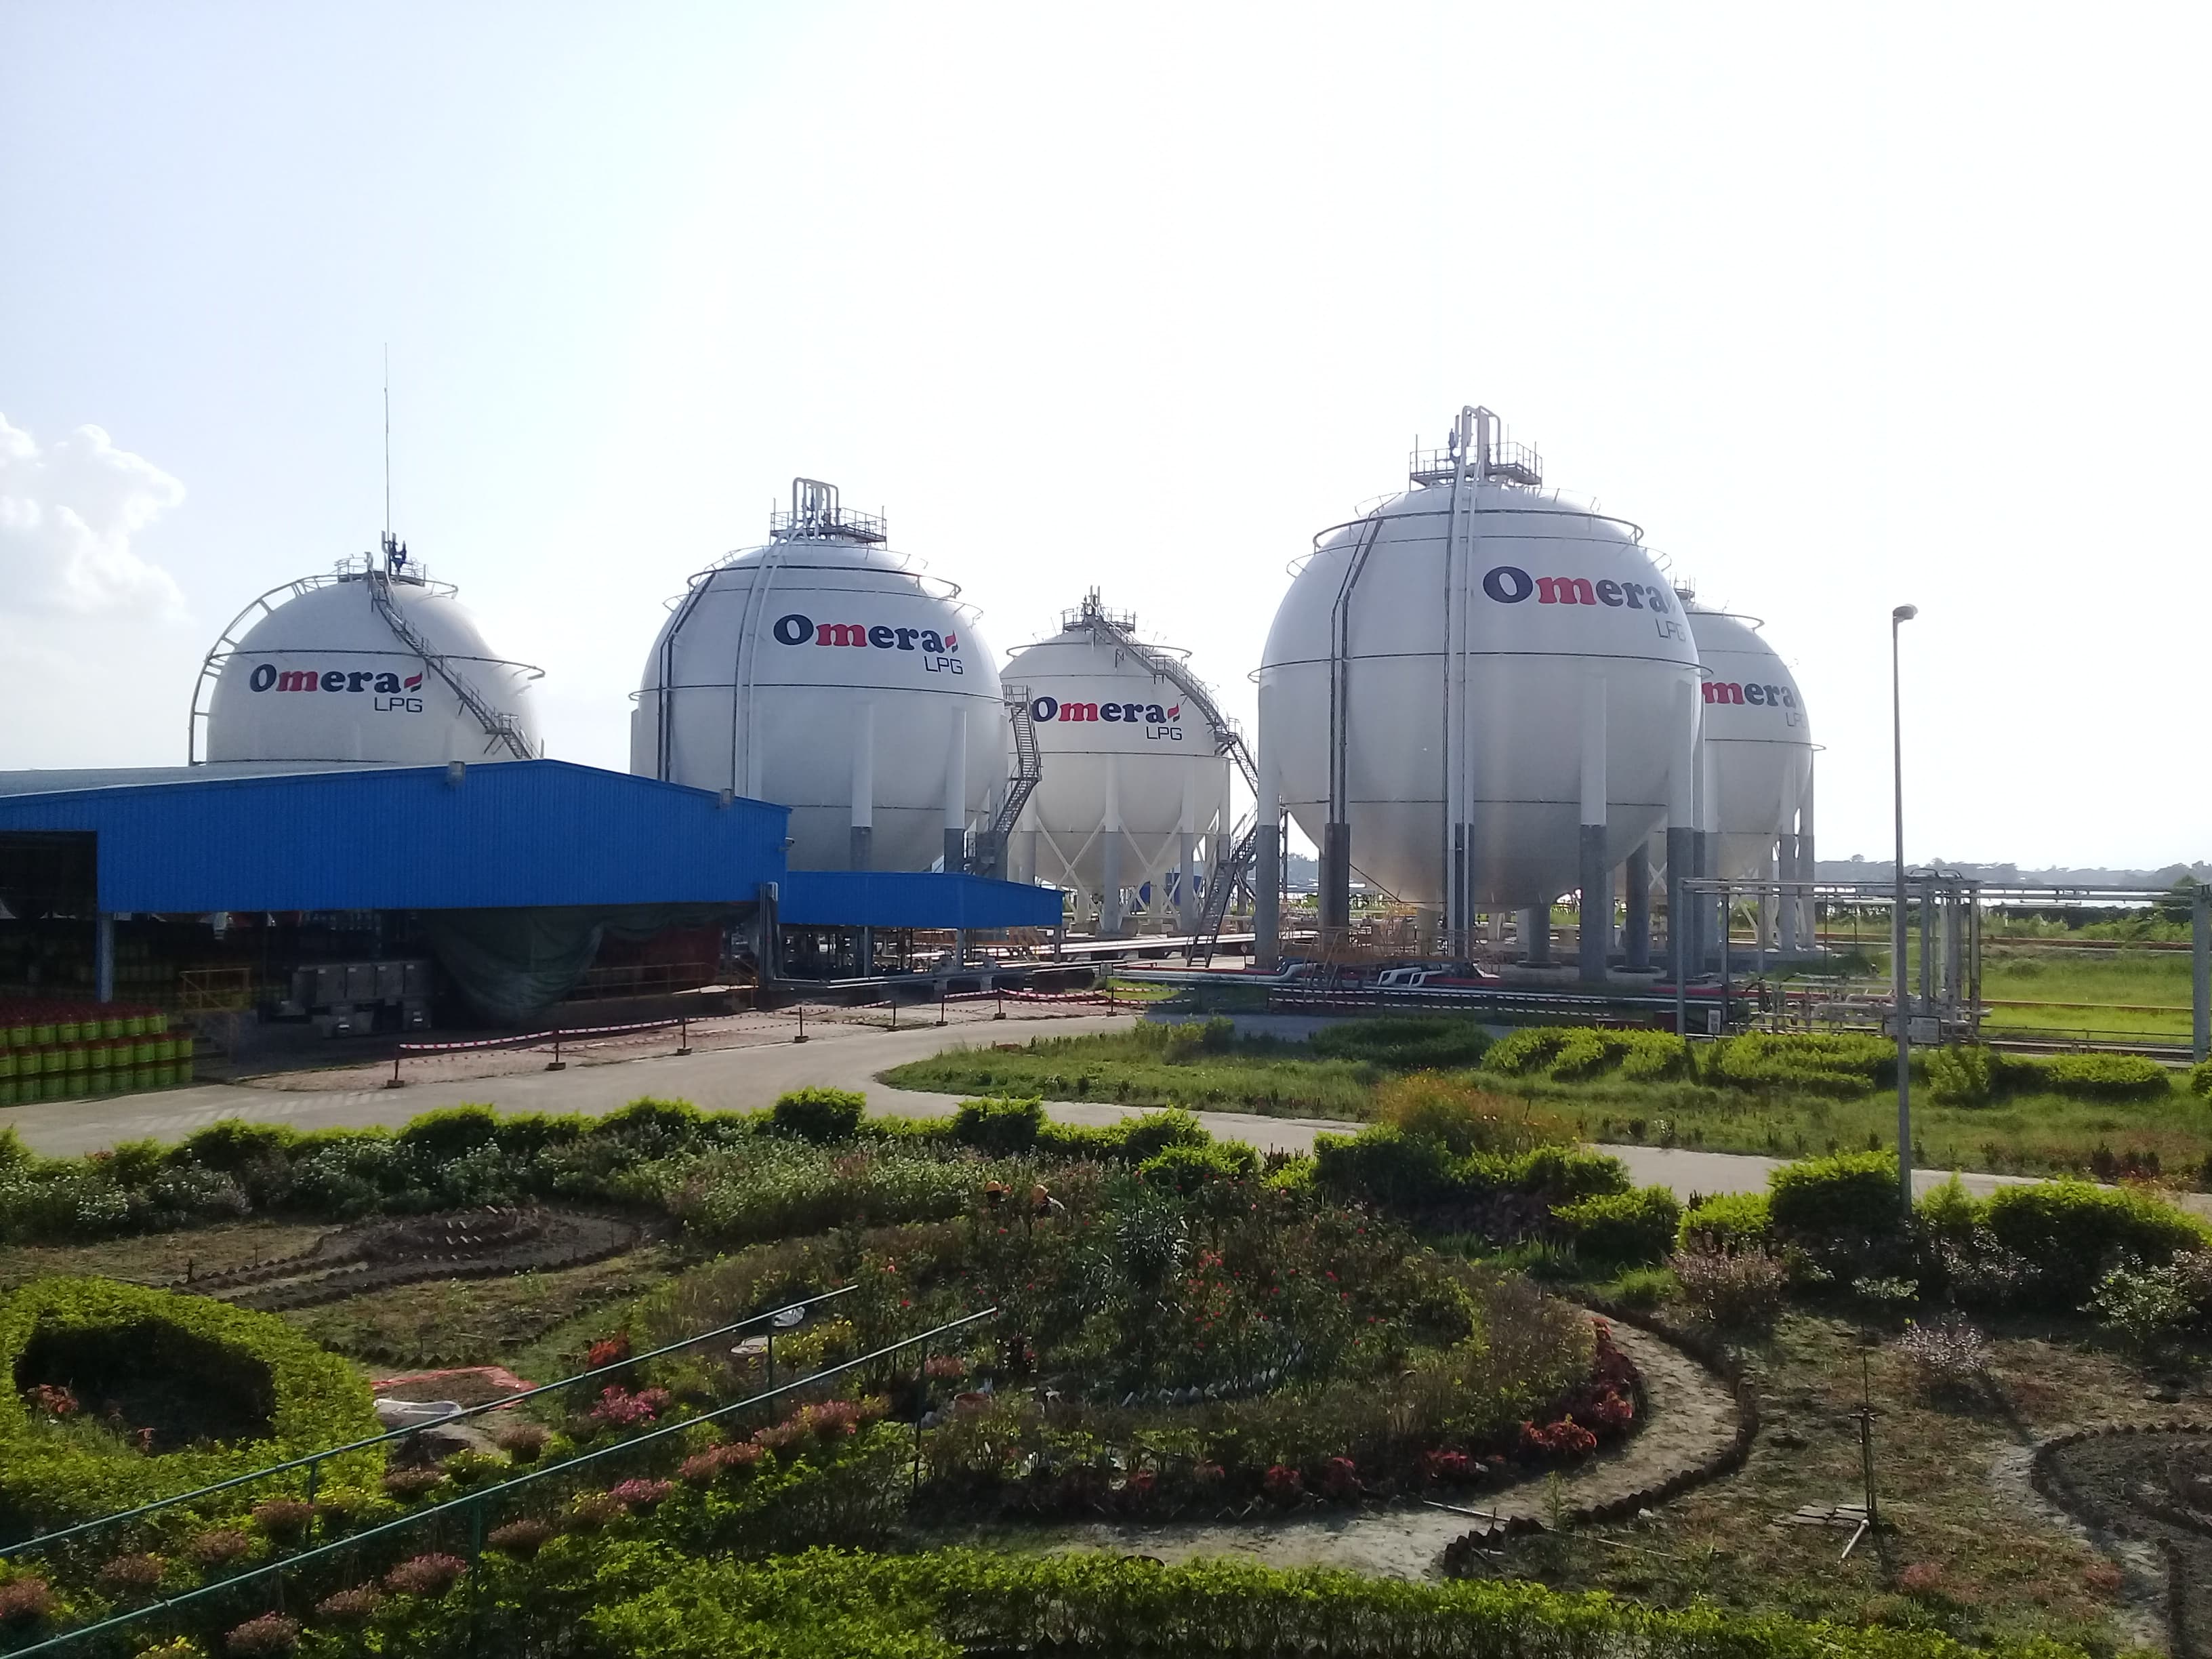
सस्ते गैस सिलिंडर का बड़ा खेल: बाजार में मनमाने दामों पर एलपीजी बेचने की होड़, प्रशासनिक चुप्पी पर उठे सवाल
कानूनी दायरे से बाहर जाकर वसूली करना अपराध
विशेषज्ञों के अनुसार, किसी व्यक्ति का बैंक का कर्ज बकाया होना अपने आप में कोई आपराधिक मामला नहीं है। बैंक या फाइनेंस कंपनी को अपना पैसा कानूनी तरीके से वापस मांगने का पूरा अधिकार है, लेकिन यह प्रक्रिया देश के कानून और तय नियमों के दायरे में ही होनी चाहिए। यदि कोई रिकवरी एजेंट ग्राहक के घर जाकर बदसलूकी करता है, उसे सार्वजनिक रूप से अपमानित करता है या धमकाता है, तो यह कानूनन एक गंभीर अपराध माना जाएगा। पुलिस ऐसे मामलों को सामान्य वित्तीय विवाद मानकर नजरअंदाज नहीं कर सकती है।
आरबीआई की मौजूदा गाइडलाइन के मुताबिक भी बैंक और उनके एजेंट किसी भी प्रकार की मौखिक या शारीरिक प्रताड़ना के हकदार नहीं हैं। ग्राहक के परिवार के सदस्यों, दोस्तों या पड़ोसियों की निजता में दखल देना, बार-बार अवांछित कॉल करना या रात के वक्त परेशान करना पूरी तरह प्रतिबंधित है। नियमों के अनुसार, रिकवरी एजेंट सुबह 8 बजे से पहले और शाम 7 बजे के बाद ग्राहक के घर नहीं जा सकते और न ही फोन पर संपर्क कर सकते हैं।
नए प्रावधानों से तय होगी रिकवरी एजेंसियों की जवाबदेही
केंद्रीय बैंक द्वारा जारी किए गए नए और संशोधित निर्देश आगामी 1 जनवरी से पूरी तरह प्रभावी हो जाएंगे। इन नए नियमों के तहत सभी बैंकों और एनबीएफसी को अपनी खुद की पारदर्शी रिकवरी पॉलिसी तैयार करनी होगी। इस नीति में यह स्पष्ट रूप से उल्लेख करना होगा कि कर्ज की अदायगी में चूक होने पर प्रक्रिया कब और कैसे शुरू की जाएगी। इसके साथ ही, वित्तीय संकट में फंसे ग्राहकों को राहत देने या उनके समाधान के वैकल्पिक रास्ते सुझाने की व्यवस्था भी इस पॉलिसी का हिस्सा होगी।
"बैंक का बकाया वसूलने का अधिकार अपनी जगह है, लेकिन वसूली का तरीका पूरी तरह कानूनी और मर्यादित होना चाहिए। यदि कोई एजेंट कानून हाथ में लेता है, तो पुलिस सख्त कानूनी कार्रवाई करेगी।" — मोहम्मद मुश्ताक, आईपीएस, डीसीपी
नए नियमों के तहत रिकवरी एजेंटों की जवाबदेही बेहद कड़ी कर दी गई है। अब किसी भी ग्राहक के घर जाने से कम से कम एक दिन पहले बैंक को संबंधित एजेंसी की जानकारी देनी होगी। एजेंट के पास बैंक का आधिकारिक पहचान पत्र, ऑथराइजेशन लेटर और बैंक की तरफ से जारी किया गया नोटिस होना अनिवार्य है। इसके बिना वे किसी भी ग्राहक से संपर्क नहीं साध सकेंगे।
एजेंटों का प्रशिक्षण और कॉल्स की होगी सख्त निगरानी
वित्तीय संस्थानों को अब यह सुनिश्चित करना होगा कि वे केवल उन्हीं रिकवरी एजेंसियों की सेवाएं लें जिनके कर्मचारी पेशेवर रूप से प्रशिक्षित हों। इसके लिए एजेंटों के पास इंडियन इंस्टीट्यूट ऑफ बैंकिंग एंड फाइनेंस यानी IIBF का निर्धारित प्रमाण पत्र होना जरूरी कर दिया गया है। बैंक अपने एजेंटों के लिए एक निश्चित आचार संहिता तैयार करेंगे और यह सुनिश्चित करेंगे कि मैदान में काम करने वाले लोग उसका कड़ाई से पालन करें।
इसके अलावा, कॉल्स की निगरानी को लेकर एक बहुत बड़ा बदलाव किया गया है। अब बैंकों को रिकवरी एजेंटों द्वारा ग्राहकों को किए जाने वाले फोन कॉल्स की संख्या, समय और बातचीत की ऑडियो रिकॉर्डिंग सुरक्षित रखनी होगी। यह रिकॉर्ड आमतौर पर कम से कम छह महीने तक संभाल कर रखना आवश्यक होगा, ताकि जरूरत पड़ने पर एजेंट के बात करने के लहजे और व्यवहार की जांच की जा सके। यदि कोई मामला अदालत में विचाराधीन है, तो फैसले तक रिकॉर्ड सुरक्षित रखना होगा।
गलत कार्रवाई पर देना होगा मुआवजा और मोबाइल ईएमआई के नियम
नए नियमों की सबसे बड़ी खासियत यह है कि इसमें मुआवजे का प्रावधान भी जोड़ा गया है। यदि बैंक या उसकी रिकवरी एजेंसी की किसी भी गलत या गैर-कानूनी कार्रवाई के कारण ग्राहक या गारंटर को मानसिक या आर्थिक नुकसान पहुंचता है, तो उसकी भरपाई की जिम्मेदारी बैंक की होगी। इसके अलावा, बैंक अपने एजेंटों पर ऐसा अवास्तविक दबाव या टारगेट नहीं डाल सकते जिससे वे आक्रामक या अवैध तरीके अपनाने के लिए मजबूर हो जाएं।
मोबाइल फोन खरीदने के लिए लिए गए लोन को लेकर भी खास दिशानिर्देश जारी किए गए हैं। यदि कोई ग्राहक फोन की ईएमआई लगातार 30 दिनों तक नहीं चुकाता है और बैंक की तरफ से पूर्व सूचना दी जा चुकी है, तो कुछ तकनीकी माध्यमों से फोन की सुविधाओं पर सीमित पाबंदियां लगाई जा सकती हैं। हालांकि, इसके बावजूद इनकमिंग कॉल, एसएमएस और आपातकालीन सेवाओं जैसी जरूरी सुविधाओं को बंद करने की अनुमति किसी भी स्थिति में नहीं होगी।


