बैंक ऋण डिफॉल्टर्स के खिलाफ कमर्शियल कोर्ट का कड़ा रुख
देशभर के वित्तीय संस्थानों से कर्ज लेकर समय पर भुगतान न करने वाले लोगों के लिए मुश्किलें लगातार बढ़ती जा रही हैं। हाल ही में न्यायालयों और वित्तीय नियामकों ने उन डिफॉल्टर्स के खिलाफ सख्त कानूनी कदम उठाने शुरू कर दिए हैं, जो बैंक का पैसा दबाकर बैठे हैं। इसी कड़ी में हिमाचल प्रदेश के प्रमुख जिले में स्थित वाणिज्यिक अदालत (कमर्शियल कोर्ट) ने बैंक ऋण न चुकाने से जुड़े दो गंभीर मामलों में ऐतिहासिक और कड़े फैसले सुनाए हैं। अदालत के इन फैसलों से साफ हो गया है कि सरकारी योजनाओं और व्यावसायिक ऋणों के नाम पर बैंक से धन लेकर उसे वापस न लौटाने वालों को अब भारी कानूनी और आर्थिक परिणाम भुगतने होंगे।
न्यायालय ने स्पष्ट किया है कि बैंकों का पैसा जनधन है और व्यावसायिक लेनदेन के मामलों में किसी भी प्रकार की कोताही बर्दाश्त नहीं की जाएगी। इन दोनों मामलों में बैंकों ने लंबी कानूनी लड़ाई लड़ने के बाद अदालत का दरवाजा खटखटाया था, जहां से अब वित्तीय संस्थानों के पक्ष में बड़े रिकवरी आदेश जारी किए गए हैं। इन आदेशों के बाद से अन्य डिफॉल्टर्स में भी हड़कंप मच गया है, जो अभी तक बैंकों के नोटिस को नजरअंदाज कर रहे थे।
संबंधित खबरें
शुक्र अस्त होने पर क्यों थम जाते हैं शादी-ब्याह और मांगलिक कार्य? जानें इसके पीछे का ज्योतिषीय रहस्य

बीमा पॉलिसी लेने वालों के लिए बड़ी खबर: एजेंटों के कमीशन और खर्च पर लगेगी लगाम, क्या अब घटेगा प्रीमियम?
सुहाना खान का बड़ा खुलासा: इंटीमेट सीन्स की शूटिंग को लेकर एक्ट्रेस ने खोले इंडस्ट्री के कई गहरे राज
जमुई छेड़खानी मामले पर वायरल वीडियो का सच: क्या रोती हुई लड़की वाला वीडियो सचमुच बिहार की पीड़िता का है?
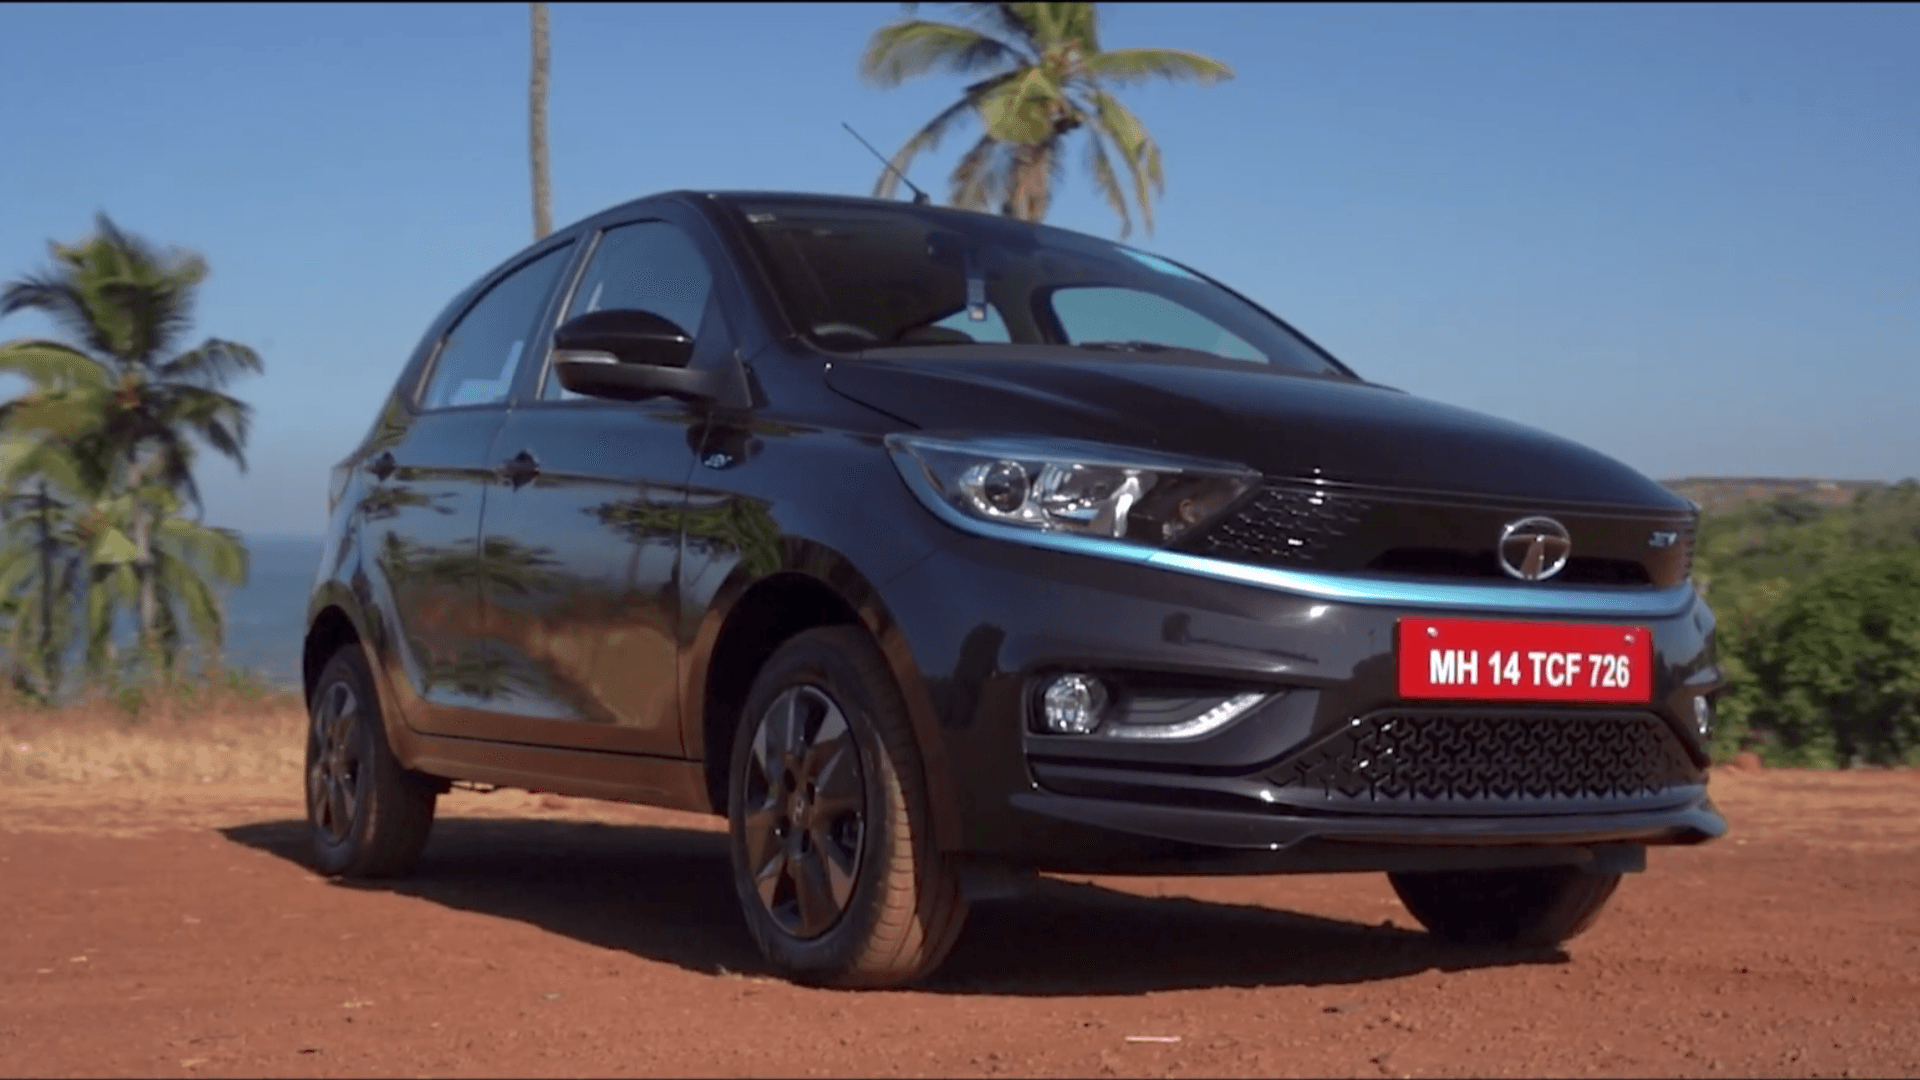
Tata का बड़ा दांव: केवल 4.69 लाख में घर लाएं टाटा की इलेक्ट्रिक कार, जानिए कैसे काम करता है BaaS प्लान

बिहार विधान परिषद की आठ सीटों पर चुनावी रण: नामांकन प्रक्रिया शुरू, 23 अक्टूबर को होगा मतदान
43 हजार से ज्यादा सरकारी नौकरियों का महाकुंभ: शिक्षक, पुलिस और लेक्चरर पदों के लिए आवेदन शुरू, जानें पूरी डिटेल
विकास योजनाओं का महाकुंभ: विधायक विनय वर्मा ने जनता को बताई सरकार की उपलब्धियां, महिलाओं की कराई गोदभराई
प्रधानमंत्री मुद्रा योजना के तहत लिया गया था एसबीआई से कर्ज
अदालत के समक्ष आया पहला प्रमुख मामला देश के सबसे बड़े सरकारी बैंक यानी स्टेट बैंक ऑफ इंडिया (SBI) की गांधी चौक शाखा से जुड़ा हुआ है। यह मामला बैंक और मैसर्स विशाल कुमार ठेकेदार के बीच का है। बैंक ने इस प्रतिष्ठान को प्रधानमंत्री मुद्रा योजना के अंतर्गत 'तरुण' श्रेणी के तहत ठेकेदारी व्यवसाय को आगे बढ़ाने के लिए सात लाख रुपये की कैश-क्रेडिट लिमिट मंजूर की थी। इस योजना का उद्देश्य छोटे उद्यमियों को अपने पैरों पर खड़ा करना और उनके व्यवसाय को विस्तार देना होता है, जिसके तहत आसान शर्तों पर ऋण उपलब्ध कराया जाता है।
हालांकि, आरोप है कि ऋण प्राप्त करने के बाद प्रतिवादियों ने न तो मूलधन की किश्तें समय पर जमा कीं और न ही बैंक द्वारा तय किया गया नियमित ब्याज चुकाया। खाते में लगातार डिफॉल्ट होने के बाद बैंक के पास कानूनी कार्रवाई करने के अलावा कोई अन्य विकल्प नहीं बचा। बैंक ने नियमानुसार मामले को वाणिज्यिक अदालत में पेश किया। सुनवाई के दौरान जब प्रतिवादी लगातार अदालत में पेश नहीं हुए, तो न्यायाधीश ने उन्हें एकतरफा करार दिया और बैंक द्वारा पेश किए गए दस्तावेजों तथा साक्ष्यों को पूरी तरह सही और वैध माना।
एसबीआई मामले में 12.40 प्रतिशत वार्षिक ब्याज के साथ होगी वसूली
अदालत ने एसबीआई के पक्ष में फैसला सुनाते हुए आदेश दिया है कि बकायेदारों से 7,63,604 रुपये की भारी-भरकम राशि वसूल की जाए। खास बात यह है कि इस मूलधन पर 12.40 प्रतिशत की दर से वार्षिक साधारण ब्याज भी वसूला जाएगा। अदालत के इस फैसले से साफ है कि यदि कोई व्यक्ति बैंक ऋण का समय पर भुगतान नहीं करता है, तो उसे मूल राशि से कहीं अधिक पैसा ब्याज और जुर्माने के रूप में चुकाना पड़ सकता है।
न्यायिक प्रक्रिया के जानकारों का कहना है कि इस तरह के कड़े फैसलों से बैंकिंग सिस्टम की सेहत सुधरेगी और नॉन-परफॉर्मिंग एसेट्स (NPA) यानी डूबे हुए कर्ज की समस्या पर लगाम लगेगी। जब बैंक समय पर अपना पैसा वसूल पाएंगे, तो वे अधिक से अधिक जरूरतमंद और ईमानदार उद्यमियों को नए ऋण आसानी से मुहैया करा सकेंगे।
पीएनबी के मोती बाजार शाखा का मामला और जीईसीएल ऋण
दूसरा महत्वपूर्ण मामला पंजाब नेशनल बैंक (PNB) की मोती बाजार शाखा से जुड़ा है। यह मामला मैसर्स नैना आर्ट एंड क्राफ्ट सेंटर और उसकी प्रोपराइटर संतोष सचदेवा से संबंधित है। इस मामले में बकायेदार ने मुद्रा योजना के तहत पहले पांच लाख रुपये का कैश-क्रेडिट ऋण लिया था और बाद में अपनी व्यावसायिक जरूरतों को पूरा करने के लिए 90,000 रुपये का अतिरिक्त जीईसीएल (GECL) ऋण भी प्राप्त किया था। समय के साथ जब इन खातों का संचालन बंद हो गया और कोई भुगतान नहीं आया, तो बैंक ने इन्हें एनपीए (Non-Performing Asset) घोषित कर दिया।
बैंक अधिकारियों ने जब बकाया राशि वसूलने के सभी घरेलू और अनौपचारिक प्रयास कर लिए, तब उन्होंने कानूनी रास्ता अपनाया। अदालत ने इस मामले की फाइल और तमाम वित्तीय दस्तावेजों की बारीकी से जांच की। जांच में यह स्पष्ट हो गया कि बैंक का पैसा पूरी तरह से बकाया है और प्रतिवादी ने ऋण समझौते की शर्तों का उल्लंघन किया है।
पंजाब नेशनल बैंक के पक्ष में आया फैसला, 6.39 लाख की रिकवरी के निर्देश
दस्तावेजों के आधार पर न्यायाधीश ने पंजाब नेशनल बैंक के पक्ष में फैसला सुनाते हुए कुल 6,39,570.16 रुपये की रिकवरी के आदेश जारी किए। इस राशि पर 10.70 प्रतिशत वार्षिक की दर से ब्याज वसूला जाएगा। अदालत ने अपने आदेश में यह भी रेखांकित किया है कि चूंकि यह पूरी प्रक्रिया वाणिज्यिक (कमर्शियल) लेनदेन के दायरे में आती है, इसलिए याचिकाकर्ता बैंक को मुकदमे के वास्तविक खर्च के साथ-साथ वाद दायर करने की तिथि से लेकर पूरी रिकवरी होने तक तयशुदा ब्याज पाने का पूरा अधिकार है।
"वित्तीय संस्थानों से लिया गया ऋण हर हाल में चुकाना ही होता है। कमर्शियल ट्रांजैक्शन में नियमों की अनदेखी करने वालों के खिलाफ अदालतें कड़े वित्तीय और कानूनी दंड सुनिश्चित कर रही हैं ताकि बैंकिंग अनुशासन बना रहे।"— वरिष्ठ कानूनी विशेषज्ञ एवं वित्तीय विश्लेषक
अन्य राज्यों और शाखाओं में भी तेज हुई गिरफ्तारी की कार्रवाई
केवल सिविल अदालतों के आदेश ही नहीं, बल्कि देश के अन्य हिस्सों में भी बैंक लोन डिफॉल्टर्स पर पुलिस और अदालतों का शिकंजा कस चुका है। हाल ही में यूको बैंक की जयपुर शाखा (बांका, बिहार) से ऋण लेकर उसका भुगतान न करने वाले दो बड़े बकायेदारों को पुलिस ने गिरफ्तार किया है। न्यायालय द्वारा जारी वारंट के आधार पर स्थानीय पुलिस ने विशेष अभियान चलाकर इन डिफॉल्टर्स को उनके गांवों से दबोचा और आवश्यक कानूनी प्रक्रिया पूरी करने के बाद न्यायिक हिरासत में भेज दिया।
पुलिस अधिकारियों का कहना है कि बैंक ऋण के मामलों में अदालत से गैर-जमानती वारंट जारी होने के बाद किसी भी दोषी को बख्शा नहीं जाएगा। इस प्रकार की ताबड़तोड़ कार्रवाइयों से उन तमाम लोगों में हड़कंप मच गया है जो बैंकों से लाखों रुपये का कर्ज लेकर लंबे समय से फरार चल रहे थे या किश्तें जमा करने से कतरा रहे थे।
आम जनता और उधारकर्ताओं के लिए जरूरी सबक
इन सभी घटनाओं और न्यायिक दृष्टांतों से साफ संदेश मिलता है कि बैंक से लिया गया कर्ज किसी भी स्थिति में मुफ्त का पैसा नहीं होता है। चाहे वह प्रधानमंत्री मुद्रा योजना के तहत मिला छोटा ऋण हो या किसी बड़े व्यावसायिक प्रतिष्ठान की कैश-क्रेडिट लिमिट, हर एक पाई का हिसाब कानून की नजर में कड़ाई से रखा जाता है। वित्तीय अनुशासन बनाए रखना न केवल बैंकों की स्थिरता के लिए जरूरी है, बल्कि आम नागरिकों के वित्तीय भविष्य को भी सुरक्षित रखता है। जानकारों की सलाह है कि यदि किसी कारणवश ऋण चुकाने में परेशानी आ रही है, तो बैंक से समय रहते संपर्क कर वन-टाइम सेटलमेंट (OTS) या पुनर्गठन का विकल्प चुनना चाहिए, अन्यथा कानूनी कार्रवाई का सामना करने के लिए तैयार रहना होगा।


