
निवेशकों के लिए क्यों अहम है सितंबर का आखिरी हफ्ता
छोटी बचत योजनाओं में अपने खून-पसीने की कमाई लगाने वाले देश के करोड़ों निवेशकों के लिए साल का यह समय बेहद अहम होता है। सरकार हर तिमाही की शुरुआत से पहले छोटी बचत योजनाओं की ब्याज दरों की समीक्षा करती है। इस कड़ी में अक्टूबर से दिसंबर तक की अगली तिमाही के लिए पब्लिक प्रोविडेंट फंड (PPF), सुकन्या समृद्धि योजना (SSY), किसान विकास पत्र (KVP) और सीनियर सिटीजन सेविंग्स स्कीम (SCSS) जैसी लोकप्रिय योजनाओं की दरों पर बड़ा फैसला लिया जाना है।
मध्यम वर्ग और नौकरीपेशा लोगों के बीच इन सरकारी योजनाओं को हमेशा से बेहद सुरक्षित और भरोसेमंद निवेश विकल्प माना जाता रहा है। ऐसे में जब भी ब्याज दरों की समीक्षा का समय नजदीक आता है, तो निवेशकों के मन में यह उत्सुकता होना स्वाभाविक है कि इस बार उनके रिटर्न में इजाफा होगा या मौजूदा दरें ही जारी रहेंगी। सरकार का यह फैसला सीधे तौर पर छोटे निवेशकों के वित्तीय गणित को प्रभावित करता है।
संबंधित खबरें

फ्लिपकार्ट बिग बिलियन सेल से पहले अर्ली बर्ड डील्स लाइव: सस्ते में मिल रहे हैं धांसू स्मार्टफोन्स, जानिए ऑफर्स की पूरी डिटेल
सावधान! आंखों का सामान्य इंफेक्शन बन रहा है खतरनाक रेजिस्टेंस आई फ्लू, ऐसे बिगाड़ रहा है सेहत
पॉलिसीबाजार के शेयर में भारी भूचाल: एक नए सरकारी नियम से निवेशकों में मचा हड़कंप, जानिए क्या है माजरा
मध्य प्रदेश में स्वास्थ्य सेवाओं का कायाकल्प: सरकारी मेडिकल कॉलेजों को पीपीपी मॉडल पर देने की तैयारी, उठ रहे सवाल

बिहार विधान परिषद चुनाव: प्रशांत किशोर की पार्टी ने उतारे सभी 8 उम्मीदवार, शिक्षा और रोजगार को बनाया बड़ा मुद्दा

बच्चों में बढ़ती डायबिटीज का नया खुलासा: आंतों के इस बड़े दोष से तीन गुना बढ़ रहा खतरा

महंगे स्मार्टफोन की सुरक्षा पर मंडरा रहा बड़ा खतरा: चंद रुपयों वाला सस्ता स्क्रीन गार्ड बिगाड़ रहा फोन का टच और सेंसर

बदल गया ईपीएफओ का पेंशन नियम: सैलरी 25 हजार होने पर अब रिटायरमेंट पर मिलेगा भारी फायदा, जानिए कैलकुलेशन
बॉन्ड यील्ड में बदलाव और ब्याज दरों का समीकरण
छोटी बचत योजनाओं की ब्याज दरों को तय करने के पीछे एक खास आर्थिक फॉर्मूला काम करता है, जिसमें सरकारी प्रतिभूतियों यानी बॉन्ड की यील्ड की भूमिका सबसे अहम होती है। पिछले कुछ महीनों के दौरान वित्तीय बाजारों में बॉन्ड यील्ड में उतार-चढ़ाव देखने को मिला है। अर्थशास्त्रियों और बाजार विशेषज्ञों के अनुसार, समान अवधि वाले सरकारी बॉन्ड की यील्ड में आई तेजी का सीधा असर लघु बचत योजनाओं की दरों पर पड़ने की संभावनाओं को हवा देता है।
हालांकि, यह जरूरी नहीं है कि बॉन्ड यील्ड में जितनी बढ़ोतरी हुई हो, सरकार ठीक उसी अनुपात में ब्याज दरों को बढ़ाए। सरकार कई अन्य आर्थिक पहलुओं, मुद्रास्फीति के आंकड़ों और राजकोषीय स्थिति को ध्यान में रखते हुए ही अंतिम मुहर लगाती है। पिछली तिमाही में सरकार ने दरों में कोई बदलाव नहीं करने का फैसला लिया था, लेकिन इस बार बाजार के बदले समीकरणों ने निवेशकों की उम्मीदों को थोड़ा और बढ़ा दिया है।
पीपीएफ और सुकन्या समृद्धि पर लंबी अवधि का असर
पब्लिक प्रोविडेंट फंड यानी पीपीएफ और बेटियों के भविष्य को सुरक्षित करने वाली सुकन्या समृद्धि योजना देश की सबसे बड़ी और लोकप्रिय दीर्घकालिक बचत योजनाएं हैं। इन योजनाओं में निवेश करने वाले लोग आमतौर पर कई सालों का लक्ष्य लेकर चलते हैं। ऐसे में ब्याज दरों में मामूली सा बदलाव भी लंबी अवधि में कुल रिटर्न पर बड़ा असर डालता है।
विशेषज्ञों का मानना है कि चूंकि ये योजनाएं पूरी तरह से सरकारी सुरक्षा के दायरे में आती हैं, इसलिए इनमें मिलने वाला रिटर्न शेयर बाजार के उतार-चढ़ाव से अप्रभावित रहता है। यही वजह है कि मध्यम वर्गीय परिवार जोखिम से बचने के लिए अपनी बचत का एक बड़ा हिस्सा इन्हीं योजनाओं में लगाना सुरक्षित समझते हैं। ब्याज दरों में जरा सा भी बदलाव इन परिवारों के भविष्य के वित्तीय लक्ष्यों को सीधा प्रभावित करता है।
"छोटी बचत योजनाएं देश के आम नागरिकों की वित्तीय सुरक्षा का मुख्य आधार हैं। इन पर मिलने वाला रिटर्न तय करते समय सरकार को महंगाई और बाजार की वास्तविक स्थिति दोनों का संतुलन बनाना होता है। निवेशकों को हमेशा लंबी अवधि के लक्ष्यों को ध्यान में रखकर ही निवेश का फैसला लेना चाहिए।" — वित्तीय विशेषज्ञ
किसान विकास पत्र और अन्य स्कीमों का हाल
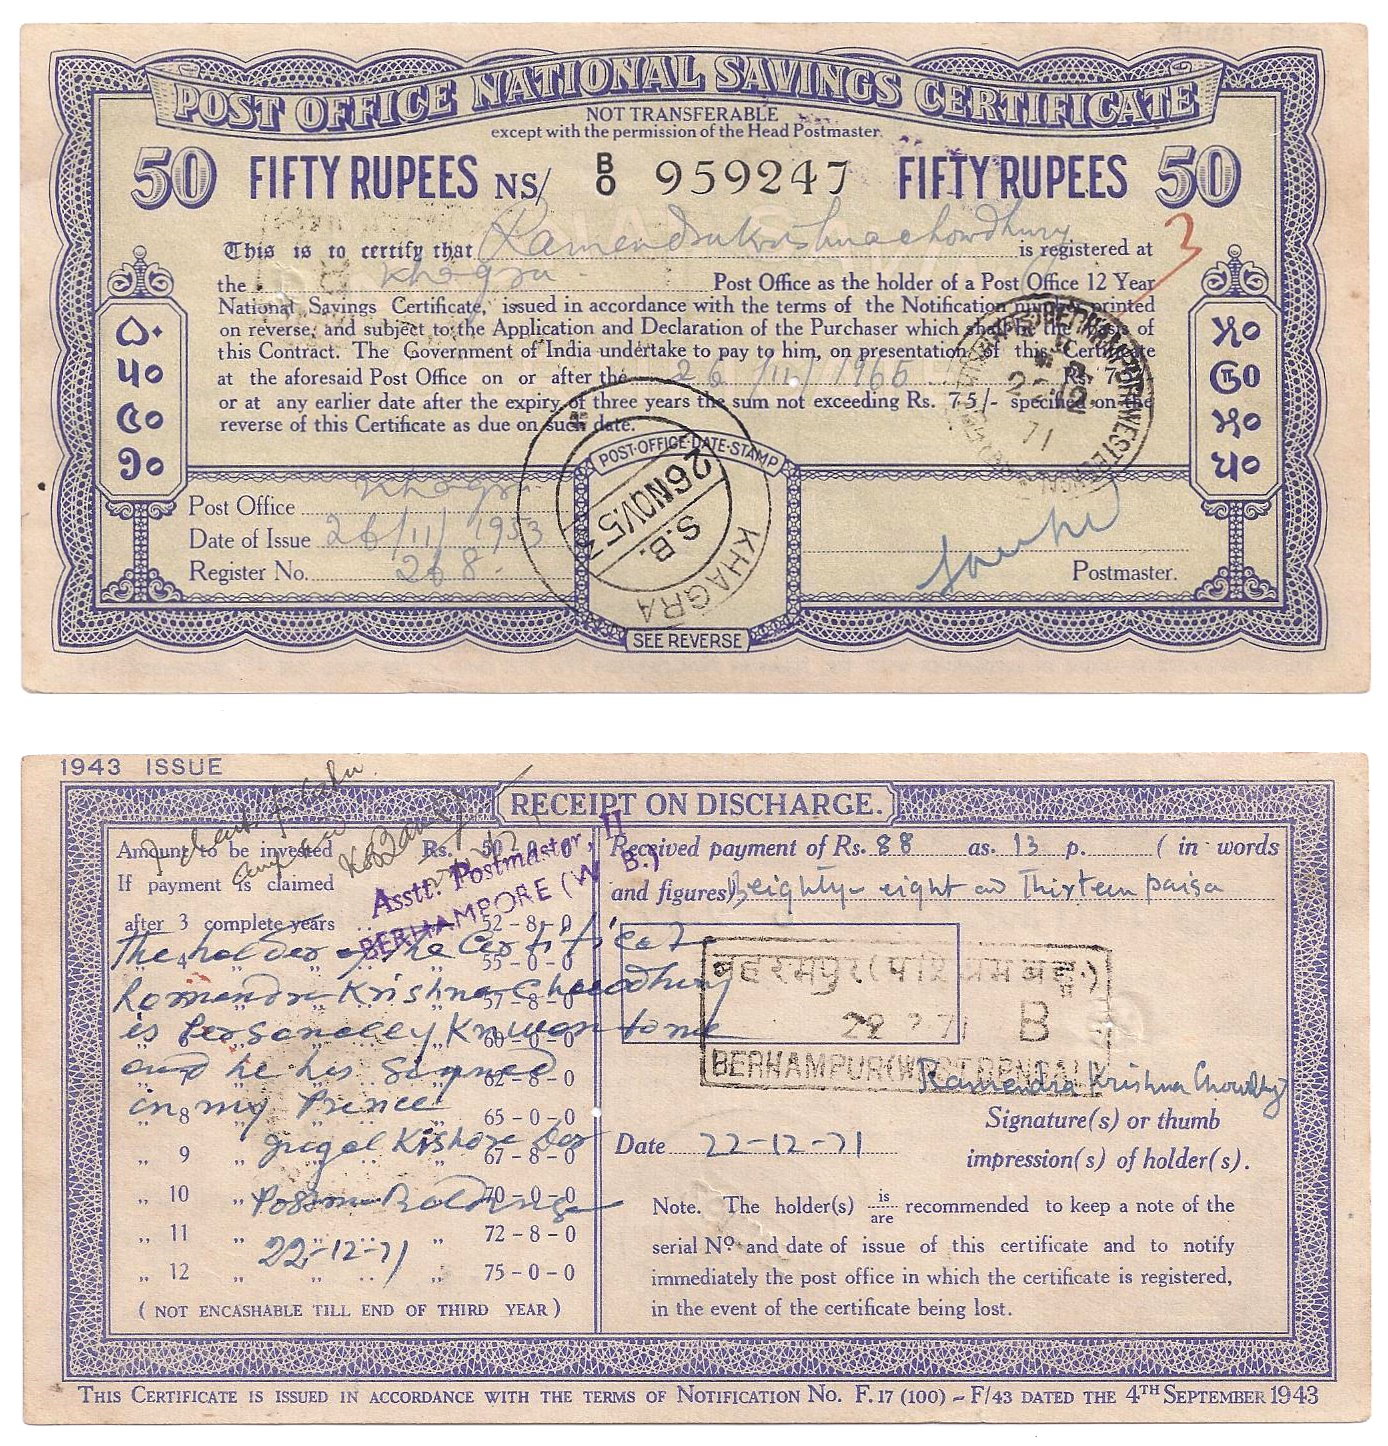
सुकन्या और पीपीएफ के अलावा किसान विकास पत्र (KVP) और नेशनल सेविंग्स सर्टिफिकेट (NSC) जैसी योजनाएं भी छोटे निवेशकों के बीच खासा लोकप्रिय हैं। किसान विकास पत्र में निवेश की गई राशि एक तय समय सीमा में दोगुनी हो जाती है, जिससे निवेशकों को अपनी पूंजी की मैच्योरिटी का सटीक अंदाजा रहता है। यदि सरकार ब्याज दरों में बदलाव करती है, तो इन योजनाओं की मैच्योरिटी अवधि या मिलने वाले कुल लाभ में अंतर आ सकता है।
बैंकों की फिक्स्ड डिपॉजिट (FD) दरों की तुलना में इन छोटी बचत योजनाओं पर मिलने वाला ब्याज अक्सर अधिक आकर्षक होता है। यही कारण है कि ग्रामीण और अर्ध-शहरी इलाकों में भी इन योजनाओं की पहुंच बहुत मजबूत है। डाकघरों के माध्यम से संचालित होने वाली ये योजनाएं देश के सुदूर इलाकों तक वित्तीय समावेशन का एक बड़ा जरिया बनी हुई हैं।
क्या आपको अपनी निवेश रणनीति में बदलाव करना चाहिए?
जब भी सरकारी योजनाओं की ब्याज दरों में बदलाव की चर्चा होती है, तो निवेशकों के मन में यह सवाल जरूर आता है कि क्या उन्हें अपनी निवेश की रणनीति बदलनी चाहिए? वित्तीय जानकारों की सलाह यही होती है कि छोटी बचत योजनाओं में निवेश करते समय किसी को भी शॉर्ट-ट्रेंड के हिसाब से घबराना नहीं चाहिए। ये योजनाएं लंबी अवधि के लिए बनाई गई हैं और इनमें मिलने वाली सुरक्षा की गारंटी किसी अन्य निजी विकल्प में मिलना बेहद मुश्किल है।
निवेशकों को सलाह दी जाती है कि वे किसी भी तरह की अफवाहों पर ध्यान न दें और केवल आधिकारिक अधिसूचना का इंतजार करें। सरकार की ओर से जैसे ही नई दरों की घोषणा होगी, तस्वीर पूरी तरह साफ हो जाएगी। तब तक अपनी नियमित बचत और फाइनेंशियल प्लानिंग को उसी तरह जारी रखना समझदारी होगी, ताकि आपके वित्तीय लक्ष्य बिना किसी बाधा के पूरे होते रहें।


